Domain kfz-haftpflichtversicherung-vergleich.de kaufen?
Wir ziehen mit dem Projekt
kfz-haftpflichtversicherung-vergleich.de um.
Sind Sie am Kauf der Domain
kfz-haftpflichtversicherung-vergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kfz-haftpflichtversicherung-vergleich.de kaufen?
Welche Versicherung zahlt die Reha?
Die Kosten für eine Reha werden in der Regel von der Rentenversicherung, der Krankenversicherung oder der Unfallversicherung übernommen. Welche Versicherung zuständig ist, hängt von der Ursache der Rehabilitationsmaßnahme ab. Bei einer beruflichen Reha zahlt in der Regel die Rentenversicherung, bei einer medizinischen Reha die Krankenversicherung. Bei einem Arbeitsunfall oder einer Berufskrankheit übernimmt die Unfallversicherung die Kosten. Es ist wichtig, vor Beginn der Reha mit der zuständigen Versicherung abzuklären, wer die Kosten übernimmt und welche Leistungen in Anspruch genommen werden können. **
Wird die Reha Zeit dem Krankengeld angerechnet?
Wird die Reha Zeit dem Krankengeld angerechnet? Die Reha-Zeit wird in der Regel nicht auf das Krankengeld angerechnet, da es sich um eine spezielle Form der medizinischen Rehabilitation handelt. Während der Reha erhalten Patienten in der Regel weiterhin Krankengeld, das von der Krankenkasse gezahlt wird. Es ist wichtig, dass die Reha-Maßnahme von einem Arzt verordnet und von der Krankenkasse genehmigt wird. In einigen Fällen kann die Reha-Zeit jedoch auf die maximale Bezugsdauer des Krankengeldes angerechnet werden. Es ist ratsam, sich bei der Krankenkasse oder dem behandelnden Arzt über die genauen Regelungen zu informieren. **


Ähnliche Suchbegriffe für Reha-Zeit
Top-Angebote
Produkte zum Begriff Reha-Zeit:
-
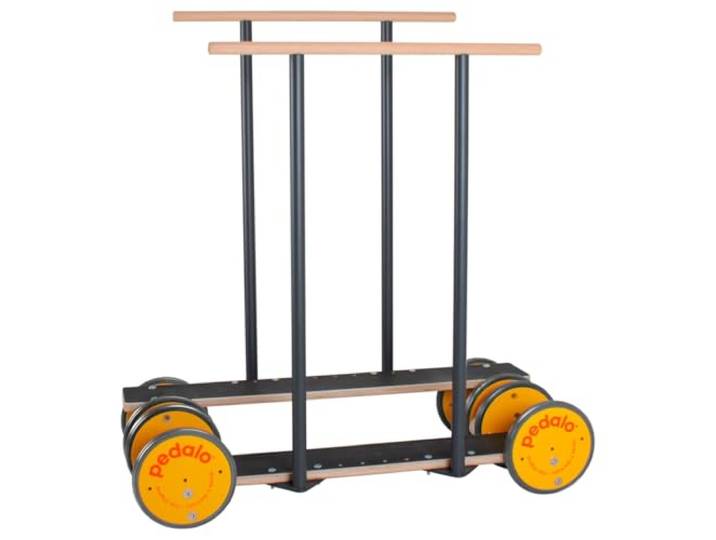
pedalo Koordinationstrainer Reha-Barpedalo Koordinationstrainer Reha-Bar. Gibt Sicherheit durch Festhaltstützen und breiteren Stand\nZur Behandlung von Gleichgewichtsstörungen\nMobilisiert schonend Gelenke, kräftigt Beinmuskulatur\nÜBERZEUGEN SIE SICH SELBST: Wir von Sport-Thieme legen den größten Wert auf die hohe Qualität der bei uns angebotenen Produkte. Das was Sie von diesen Produkten erwarten können, können Sie auch von unserem Service erwarten. Sollten Sie Fragen haben oder etwas nicht passen, können Sie uns jederzeit erreichen (deutsches Unternehmen und deutscher Kundenservice). Wir finden immer eine Lösung. Farbe:Mehrfarbig569,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barth, Steffen: Die Reha-RevolutionDie Reha-Revolution , Schmerzen verstehen und sich selbst davon befreien , Anlasser verstärkt > Autoelektrik , Auflage: 2. Auflage, Erscheinungsjahr: 20250502, Autoren: Barth, Steffen, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 192, Themenüberschrift: HEALTH & FITNESS / General, Keyword: Buch Rückengesundheit; Buch akute Schmerzen; Buch gesundes und schmerzfreies Leben; Buch Übungen für zu Hause; Chronische rückenschmerzen; Der Reha-Experte; Erste Hilfe Schmerzen; Erste Hilfe Verletzung; Gelenkschmerzen; Hilfe zur Selbsthilfe; Physiomed Steffen Barth; Ratgeber Gesundheit; Rückenschmerzen Buch; Rückenschmerzen selbst behandeln; Sanotape; Schmerzbehandlung ohne Medikamente; Schmerzen Knie; Schmerzen Nacken; Schmerzen Rücken; Schmerzen selbst behandeln; Schmerzen Übungen; Schmerzlinderung; Steffen Barth; TCM bei Schwindel; Therapie nach Operation; Therapie nach Verletzung; chronische schmerzen; medizin bücher; osteopathie bücher; physiomed_steffen_barth, Fachschema: Schmerz~Schmerztherapie~Anatomie (des Menschen) / Sachbuch~Körper (des Menschen)~Erste Hilfe (Ratgeber)~Erstversorgung~Sofortmaßnahme, Fachkategorie: Schmerz und Schmerztherapie~Popular medicine and health: the human body~Erste Hilfe für zu Hause~Umgang mit / Ratgeber zu chronischen oder langfristigen Krankheiten oder Zuständen, Warengruppe: HC/Gesundheit/Körperpflege/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 185, Höhe: 20, Gewicht: 849, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kletterwand Kletterelement Reha KlettersportDas Kletterelement Reha wurde in Zusammenarbeit mit führenden Krankengymnastikschulen für den physiotherapeutischen Einsatz in der Prävention und Rehabilitation entwickelt.Die 22 mm starke, mehrschichtverleimte Platte, ist mit einer feinen Sandkornbeschichtung versehen, sowie 171 Griffpunkte für den optimalen Einsatz der Haltegriffe. Vielseitige Einsatzmöglichkeiten sind u.a., individuelle Anordnung der Grifffolgen, Beinachsentraining, Kraftausdauertraining für Knie und Hüftstrecker, der Armmuskulatur, Verbesserung der Mobilität, insbesondere der Schulter-, Hüft-, Knie- und Sprunggelenke, sehr gut geeignet bei WS-Gymnastik für Kinder und Erwachsene, Erarbeiten der Rumpfkontrolle. Das Wirkungsprinzip des Kletterelement Reha ist u.a. hoher Motivationscharakter, abrufen dreidimensionaler Bewegungsmuster, arbeiten entsprechend der Stadien der motorischen Kontrolle, Kombination dynamischer Muskelarbeit, ständige Körperschwerpunktkontrolle und Stabilisierung, erlernen von ökonomischen Bewegu1398,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was ist die Deckungssumme einer Versicherung und wie beeinflusst sie die Deckungskraft im Schadensfall?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall zahlt. Eine höhere Deckungssumme bedeutet eine größere finanzielle Absicherung, da mehr Kosten abgedeckt werden können. Eine niedrige Deckungssumme kann dazu führen, dass der Versicherte im Schadensfall hohe Kosten selbst tragen muss. **
-
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Kfz-Versicherung und die Berufshaftpflichtversicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. In der Haftpflichtversicherung ist die Deckungssumme wichtig, da sie bestimmt, wie viel Schutz der Versicherte im Falle von Schadensersatzansprüchen hat. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherung im Falle eines Unfalls für Schäden an Dritten oder deren Eigentum zahlt. In der Berufshaftpflichtversicherung bestimmt die Deckungssumme, wie viel Schutz ein Berufstätiger im Falle von Schadensersatzansprüchen im Zusammenhang mit seiner beruflichen Tätigkeit hat. **
-
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Berufshaftpflichtversicherung und die Kfz-Versicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. Eine ausreichend hohe Deckungssumme ist wichtig, um sicherzustellen, dass die Versicherung die Kosten für Schadensersatzansprüche abdecken kann. In der Haftpflichtversicherung ist die Deckungssumme entscheidend, um sich vor finanziellen Verlusten im Falle von Schadensersatzansprüchen zu schützen. In der Berufshaftpflichtversicherung ist eine angemessene Deckungssumme wichtig, um sich vor beruflichen Fehlern oder Fahrlässigkeit zu schützen. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherung **


Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Kfz-Versicherung und die Berufshaftpflichtversicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. In der Haftpflichtversicherung ist die Deckungssumme wichtig, da sie bestimmt, wie viel Schutz der Versicherte im Falle von Schadensersatzansprüchen hat. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherungsgesellschaft im Falle eines Unfalls für Schäden an Dritten oder deren Eigentum zahlt. In der Berufshaftpflichtversicherung bestimmt die Deckungssumme, wie viel Schutz ein Berufstätiger im Falle von Schadensersatzansprüchen im Zusammenhang mit seiner beruflichen Tätigkeit hat. **
Wie hoch sollte die Deckungssumme für eine Haftpflichtversicherung für Privatpersonen idealerweise sein? Bis zu welcher Deckungssumme ist eine Kfz-Haftpflichtversicherung in Deutschland gesetzlich vorgeschrieben?
Die Deckungssumme für eine Haftpflichtversicherung für Privatpersonen sollte idealerweise mindestens 5 Millionen Euro betragen, um ausreichend abgesichert zu sein. In Deutschland ist eine Kfz-Haftpflichtversicherung gesetzlich vorgeschrieben bis zu einer Deckungssumme von 7,5 Millionen Euro für Personenschäden und 1,12 Millionen Euro für Sachschäden. **
Top-Angebote
Produkte zum Begriff Reha-Zeit:
-
Insolvenzsicherungssysteme von Versicherungsunternehmen in Deutschland und Großbritannien im Vergleich am Beispiel der Kfz-Haftpflichtversicherung,Insolvenzsicherungssysteme Von Versicherungsunternehmen In Deutschland Und Großbritannien Im Vergleich Am Beispiel Der Kfz-haftpflichtversicherung, Taschenbuch Von Markus Küppers, Diplomica Verlag Gmbh, 978-3-8366-5369-5, Seitenanzahl: 11638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
pedalo Koordinationstrainer Reha-Barpedalo Koordinationstrainer Reha-Bar. Gibt Sicherheit durch Festhaltstützen und breiteren Stand\nZur Behandlung von Gleichgewichtsstörungen\nMobilisiert schonend Gelenke, kräftigt Beinmuskulatur\nÜBERZEUGEN SIE SICH SELBST: Wir von Sport-Thieme legen den größten Wert auf die hohe Qualität der bei uns angebotenen Produkte. Das was Sie von diesen Produkten erwarten können, können Sie auch von unserem Service erwarten. Sollten Sie Fragen haben oder etwas nicht passen, können Sie uns jederzeit erreichen (deutsches Unternehmen und deutscher Kundenservice). Wir finden immer eine Lösung. Farbe:Mehrfarbig569,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barth, Steffen: Die Reha-RevolutionDie Reha-Revolution , Schmerzen verstehen und sich selbst davon befreien , Anlasser verstärkt > Autoelektrik , Auflage: 2. Auflage, Erscheinungsjahr: 20250502, Autoren: Barth, Steffen, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 192, Themenüberschrift: HEALTH & FITNESS / General, Keyword: Buch Rückengesundheit; Buch akute Schmerzen; Buch gesundes und schmerzfreies Leben; Buch Übungen für zu Hause; Chronische rückenschmerzen; Der Reha-Experte; Erste Hilfe Schmerzen; Erste Hilfe Verletzung; Gelenkschmerzen; Hilfe zur Selbsthilfe; Physiomed Steffen Barth; Ratgeber Gesundheit; Rückenschmerzen Buch; Rückenschmerzen selbst behandeln; Sanotape; Schmerzbehandlung ohne Medikamente; Schmerzen Knie; Schmerzen Nacken; Schmerzen Rücken; Schmerzen selbst behandeln; Schmerzen Übungen; Schmerzlinderung; Steffen Barth; TCM bei Schwindel; Therapie nach Operation; Therapie nach Verletzung; chronische schmerzen; medizin bücher; osteopathie bücher; physiomed_steffen_barth, Fachschema: Schmerz~Schmerztherapie~Anatomie (des Menschen) / Sachbuch~Körper (des Menschen)~Erste Hilfe (Ratgeber)~Erstversorgung~Sofortmaßnahme, Fachkategorie: Schmerz und Schmerztherapie~Popular medicine and health: the human body~Erste Hilfe für zu Hause~Umgang mit / Ratgeber zu chronischen oder langfristigen Krankheiten oder Zuständen, Warengruppe: HC/Gesundheit/Körperpflege/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 185, Höhe: 20, Gewicht: 849, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung zahlt die Reha?
Die Kosten für eine Reha werden in der Regel von der Rentenversicherung, der Krankenversicherung oder der Unfallversicherung übernommen. Welche Versicherung zuständig ist, hängt von der Ursache der Rehabilitationsmaßnahme ab. Bei einer beruflichen Reha zahlt in der Regel die Rentenversicherung, bei einer medizinischen Reha die Krankenversicherung. Bei einem Arbeitsunfall oder einer Berufskrankheit übernimmt die Unfallversicherung die Kosten. Es ist wichtig, vor Beginn der Reha mit der zuständigen Versicherung abzuklären, wer die Kosten übernimmt und welche Leistungen in Anspruch genommen werden können. **
-
Wird die Reha Zeit dem Krankengeld angerechnet?
Wird die Reha Zeit dem Krankengeld angerechnet? Die Reha-Zeit wird in der Regel nicht auf das Krankengeld angerechnet, da es sich um eine spezielle Form der medizinischen Rehabilitation handelt. Während der Reha erhalten Patienten in der Regel weiterhin Krankengeld, das von der Krankenkasse gezahlt wird. Es ist wichtig, dass die Reha-Maßnahme von einem Arzt verordnet und von der Krankenkasse genehmigt wird. In einigen Fällen kann die Reha-Zeit jedoch auf die maximale Bezugsdauer des Krankengeldes angerechnet werden. Es ist ratsam, sich bei der Krankenkasse oder dem behandelnden Arzt über die genauen Regelungen zu informieren. **
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was ist die Deckungssumme einer Versicherung und wie beeinflusst sie die Deckungskraft im Schadensfall?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall zahlt. Eine höhere Deckungssumme bedeutet eine größere finanzielle Absicherung, da mehr Kosten abgedeckt werden können. Eine niedrige Deckungssumme kann dazu führen, dass der Versicherte im Schadensfall hohe Kosten selbst tragen muss. **
Ähnliche Suchbegriffe für Reha-Zeit
-
Kletterwand Kletterelement Reha KlettersportDas Kletterelement Reha wurde in Zusammenarbeit mit führenden Krankengymnastikschulen für den physiotherapeutischen Einsatz in der Prävention und Rehabilitation entwickelt.Die 22 mm starke, mehrschichtverleimte Platte, ist mit einer feinen Sandkornbeschichtung versehen, sowie 171 Griffpunkte für den optimalen Einsatz der Haltegriffe. Vielseitige Einsatzmöglichkeiten sind u.a., individuelle Anordnung der Grifffolgen, Beinachsentraining, Kraftausdauertraining für Knie und Hüftstrecker, der Armmuskulatur, Verbesserung der Mobilität, insbesondere der Schulter-, Hüft-, Knie- und Sprunggelenke, sehr gut geeignet bei WS-Gymnastik für Kinder und Erwachsene, Erarbeiten der Rumpfkontrolle. Das Wirkungsprinzip des Kletterelement Reha ist u.a. hoher Motivationscharakter, abrufen dreidimensionaler Bewegungsmuster, arbeiten entsprechend der Stadien der motorischen Kontrolle, Kombination dynamischer Muskelarbeit, ständige Körperschwerpunktkontrolle und Stabilisierung, erlernen von ökonomischen Bewegu1398,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufsichtsrechtliche Rahmenbedingungen für Telematik-Tarife in der Kfz-Versicherung, Gebundene Ausgabe von Oliver Becker, Mohr Siebeck,Aufsichtsrechtliche Rahmenbedingungen Für Telematik-tarife In Der Kfz-versicherung, Gebundene Ausgabe Von Oliver Becker, Mohr Siebeck, 978-3-16-161092-9, Seitenanzahl: 33494,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Kfz-Versicherung und die Berufshaftpflichtversicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. In der Haftpflichtversicherung ist die Deckungssumme wichtig, da sie bestimmt, wie viel Schutz der Versicherte im Falle von Schadensersatzansprüchen hat. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherung im Falle eines Unfalls für Schäden an Dritten oder deren Eigentum zahlt. In der Berufshaftpflichtversicherung bestimmt die Deckungssumme, wie viel Schutz ein Berufstätiger im Falle von Schadensersatzansprüchen im Zusammenhang mit seiner beruflichen Tätigkeit hat. **
-
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Berufshaftpflichtversicherung und die Kfz-Versicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. Eine ausreichend hohe Deckungssumme ist wichtig, um sicherzustellen, dass die Versicherung die Kosten für Schadensersatzansprüche abdecken kann. In der Haftpflichtversicherung ist die Deckungssumme entscheidend, um sich vor finanziellen Verlusten im Falle von Schadensersatzansprüchen zu schützen. In der Berufshaftpflichtversicherung ist eine angemessene Deckungssumme wichtig, um sich vor beruflichen Fehlern oder Fahrlässigkeit zu schützen. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherung **
-
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Kfz-Versicherung und die Berufshaftpflichtversicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. In der Haftpflichtversicherung ist die Deckungssumme wichtig, da sie bestimmt, wie viel Schutz der Versicherte im Falle von Schadensersatzansprüchen hat. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherungsgesellschaft im Falle eines Unfalls für Schäden an Dritten oder deren Eigentum zahlt. In der Berufshaftpflichtversicherung bestimmt die Deckungssumme, wie viel Schutz ein Berufstätiger im Falle von Schadensersatzansprüchen im Zusammenhang mit seiner beruflichen Tätigkeit hat. **
-
Wie hoch sollte die Deckungssumme für eine Haftpflichtversicherung für Privatpersonen idealerweise sein? Bis zu welcher Deckungssumme ist eine Kfz-Haftpflichtversicherung in Deutschland gesetzlich vorgeschrieben?
Die Deckungssumme für eine Haftpflichtversicherung für Privatpersonen sollte idealerweise mindestens 5 Millionen Euro betragen, um ausreichend abgesichert zu sein. In Deutschland ist eine Kfz-Haftpflichtversicherung gesetzlich vorgeschrieben bis zu einer Deckungssumme von 7,5 Millionen Euro für Personenschäden und 1,12 Millionen Euro für Sachschäden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.